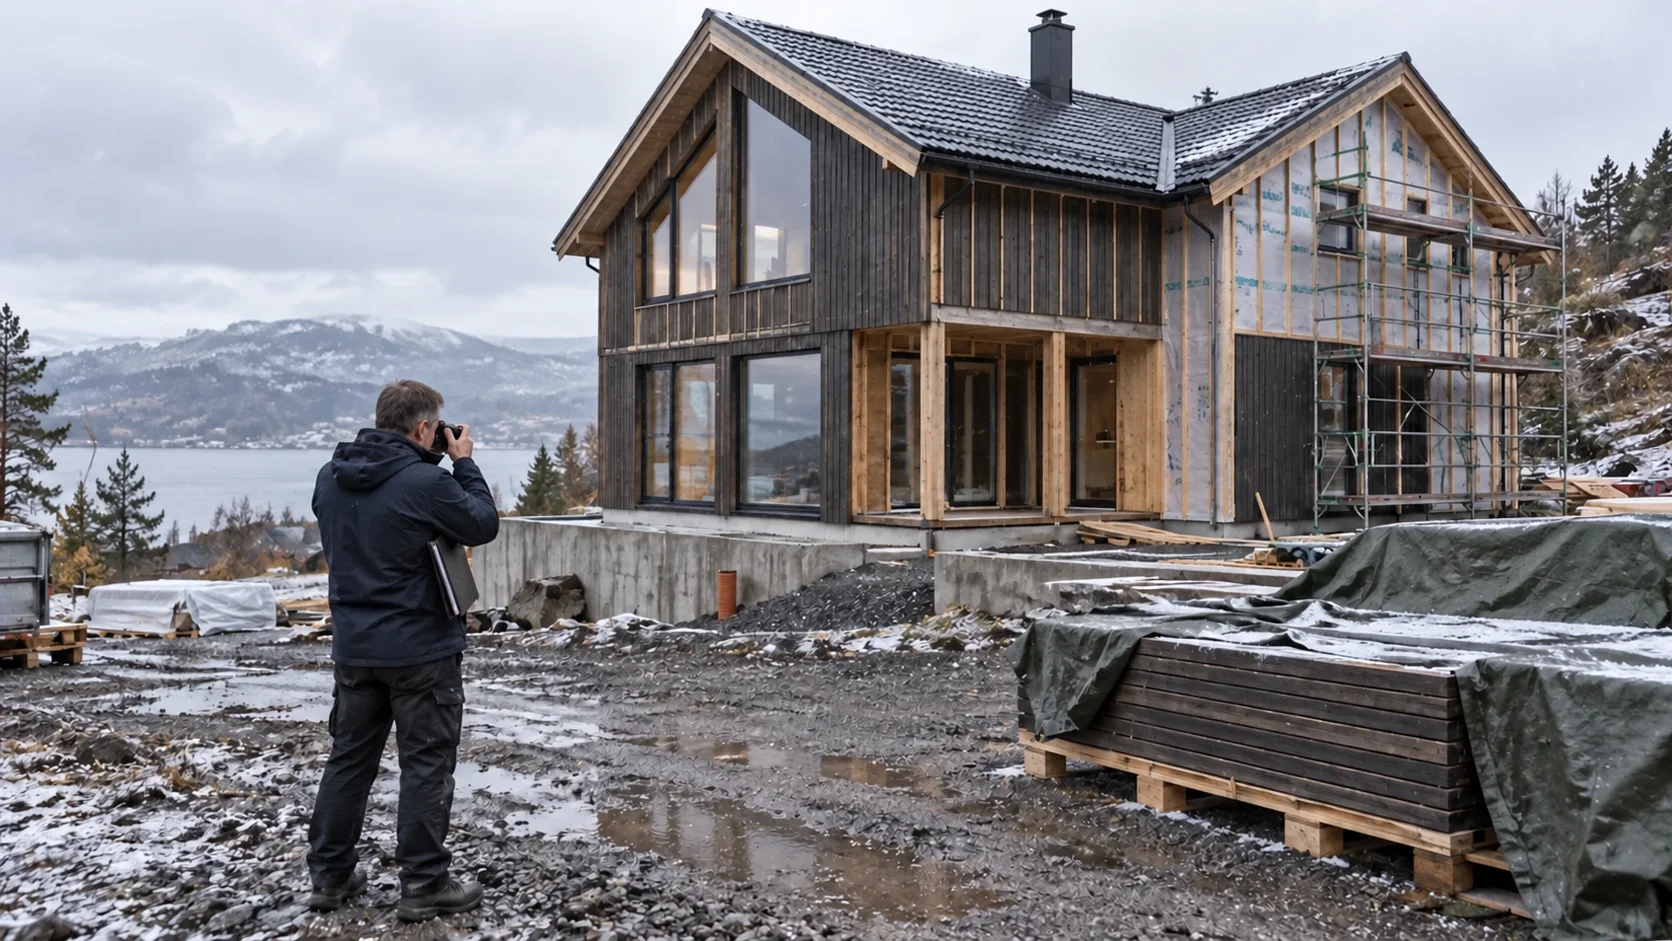
La oss illustrere med en sluttrapport fra en byggelånskontroll i Jørpeland.
Rapporten var uvanlig tydelig om sin egen grense. Der sto det, nesten ordrett: byggelånskontrollen erstatter ikke en bygningsmessig kvalitetskontroll som tiltakshaver selv måtte ønske, og heller ikke kontrolloppgaver pålagt av byggemyndighetene.
Hva tror du kontrollen da faktisk forpliktet seg til?
Jo — bare én ting: å varsle om åpenbare feil og mangler som kunne påvirke eiendommens verdi eller kvalitet, oppdaget under befaringene. Ikke å garantere at de ikke fantes.
Rapportens hovedgrep var da også noe helt annet enn en kvalitetsdom: den sammenlignet budsjetterte byggekostnader med faktisk utført verdi, post for post, og bekreftet at fremdriften stemte med det som skulle utbetales.
Det er det banken faktisk kjøper med en byggelånskontroll: en uavhengig bekreftelse på at pengene følger fremdriften. Ikke en attest på at huset er godt bygget. De to blir lett forvekslet — og forskjellen er hele poenget med ordningen.
Hvorfor følger banken byggeprosjektet?
Fordi sikkerheten er under utvikling samtidig som lånerammen brukes opp.
Et ferdig hus kan vurderes ut fra dagens tilstand og marked. Under byggingen har banken sikkerhet i en eiendom som ennå ikke eksisterer i ferdig form.
Oppfølgingen skal sikre at utbetalingene følger reell fremdrift, at byggelånet ikke belastes for mer enn tilførte verdier, at budsjettavvik oppdages tidlig, at banken får vite om vesentlige forsinkelser og endringer, og at gjenstående låneramme vurderes mot gjenstående arbeid.
Hva gjennomgås før byggingen starter?
Referansegrunnlaget som alle senere befaringer måles mot.
- Byggetillatelse og godkjente tegninger
- Entreprisekontrakt og prosjektbudsjett
- Finansieringsplan og fremdriftsplan
- Betalingsplan
- Beskrivelse av egeninnsats
- Avtaler om tilleggsarbeider
- Forsikringer og garantier
Endres prosjektet underveis, må også vurderingsgrunnlaget oppdateres. Ellers måler man mot en plan som ikke lenger gjelder.
Hva skjer ved en byggekontroll?
Arbeidene som er utført siden forrige kontroll registreres, og fremdriften sammenlignes med rapportert fakturering, tidligere utbetalinger, budsjett og betalingsplan.
I praksis vurderes det om grunn- og fundamentarbeider er utført, om råbygget er reist og lukket, om tekniske installasjoner er påbegynt, om innvendige arbeider samsvarer med faktureringen, om avtalte materialer er levert eller montert, om det har oppstått synlige forsinkelser, om prosjektet er endret, og hvor mye som gjenstår.
Bilder og en kort beskrivelse gjør vurderingen etterprøvbar for banken senere.
Hva står i rapporten?
Status ved kontrolltidspunktet, vurdert ferdiggrad, tilført verdi siden forrige rapport, samlet belastning på byggelånet, gjenstående arbeider, gjenstående budsjett og låneramme, registrerte endringer eller avvik – og forhold banken bør avklare før utbetaling.
Men merk rollefordelingen: det er banken som avgjør om en utbetalingsanmodning godkjennes. Kontrolløren leverer det faglige grunnlaget for vurderingen, ikke selve beslutningen.
Er dette en kvalitetskontroll av arbeidet?
Nei, og det er verdt å være tydelig på.
Den ordinære oppfølgingen er rettet mot fremdrift, økonomi og tilførte verdier. Den erstatter ikke entreprenørens kvalitetssikring, ansvarlige foretaks kontroll, uavhengig kontroll etter plan- og bygningsloven, byggeleder eller prosjektleder, overtakelsesbefaring eller teknisk tilstandskontroll.
Teknisk kontroll av bestemte arbeider kan avtales separat. Da må omfang, kontrollpunkter og tidspunkt beskrives tydelig i avtalen – ellers oppstår misforståelser om hva som faktisk er kontrollert.
Når utføres kontrollene?
Ved naturlige milepæler, tilpasset prosjektet, bankens krav og betalingsplanen.
Typisk ved grunnarbeider og fundamenter, ved reist råbygg, ved lukket bygg, når tekniske installasjoner er på plass, og mot ferdigstillelse.
Antallet befaringer avtales i forkant. Et enkelt prosjekt trenger færre enn et med mange tilleggsarbeider og egeninnsats.
Termobolig kan gjennomføre fremdriftskontroller og levere dokumenterte vurderinger tilpasset prosjektet og bankens behov.